Dernière mise à jour le 24 septembre 2026 par Le Magicien des Impôts
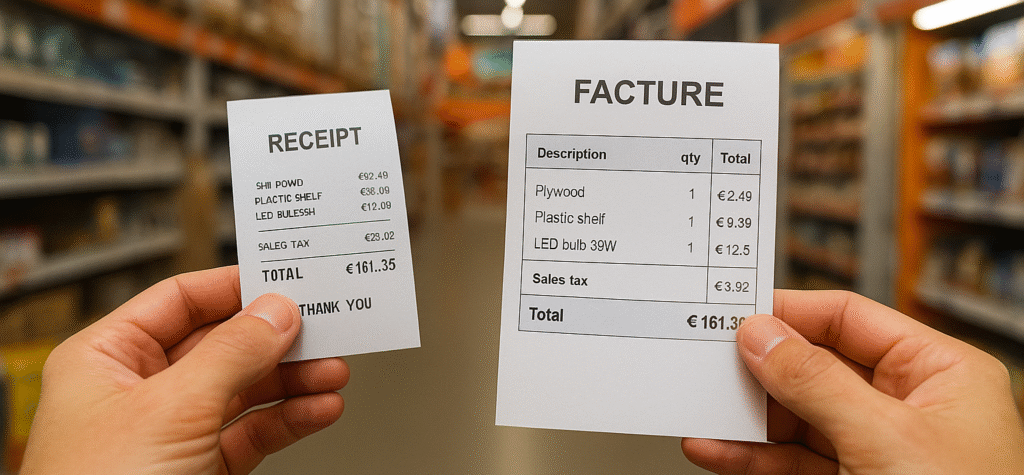
LMNP : facture ou ticket de caisse en 2026 ? Au régime réel, une charge doit être réelle, professionnelle, comptabilisée et suffisamment justifiée. Une facture nominative est la preuve la plus solide, mais un ticket de caisse ou un reçu peut aussi participer à la justification d’une dépense selon les circonstances. Mise à jour le 21 septembre 2026.
🧾 Facture ou ticket : la règle fiscale réelle
L’administration fiscale n’impose pas que toute charge LMNP soit nécessairement justifiée par une facture nominative dans absolument tous les cas. Elle exige en revanche des pièces suffisamment probantes pour contrôler la réalité, le montant et le caractère professionnel de la dépense.
Le BOFiP cite notamment les factures, pièces de caisse et reçus parmi les justificatifs possibles. La facture reste toutefois le document le plus complet et le plus facile à défendre en cas de contrôle.
| Justificatif | Niveau de preuve | Bon réflexe |
|---|---|---|
| Facture au nom de l’exploitant / activité | Très solide | À privilégier pour les dépenses importantes |
| Facture non nominative mais détaillée | Variable | Conserver également la preuve du paiement |
| Ticket de caisse détaillé | Peut être suffisant selon le contexte | Photographier/scanner et annoter l’objet de la dépense |
| Relevé bancaire seul | Insuffisant dans de nombreux cas | Associer la facture, le ticket ou le reçu |
| Aucun justificatif | Risque élevé de rejet | Demander un duplicata au fournisseur |
📌 Quatre conditions avant même de parler du justificatif
Pour être déductible au régime réel, une dépense doit notamment :
- être engagée dans l’intérêt direct de l’activité de location meublée ;
- correspondre à une charge réelle et non fictive ;
- être rattachée au bon exercice comptable ;
- être appuyée par une justification suffisante.
Une facture parfaite ne rend donc pas automatiquement déductible une dépense personnelle.
🛋️ Exemple : meubles et petit équipement
Vous achetez des assiettes, des ampoules et du petit équipement pour votre logement meublé dans une grande surface. Le ticket indique clairement les articles, la date et le montant, et le paiement apparaît sur le compte utilisé pour l’activité.
Ce dossier est beaucoup plus défendable qu’un simple débit bancaire de 85 € sans aucune description. Pour un canapé, un lit, des travaux ou une dépense élevée, demandez systématiquement une facture.
💳 Le relevé bancaire ne remplace pas la facture
Un relevé bancaire prouve qu’un paiement a eu lieu, mais pas toujours ce qui a été acheté ni si l’achat concernait réellement le logement loué.
L’idéal est d’associer :
- le justificatif de la dépense ;
- la preuve du paiement ;
- et, lorsque ce n’est pas évident, une annotation précisant le logement ou l’usage concerné.
🧱 Charge immédiate ou immobilisation ?
Une dépense justifiée n’est pas forcément déduite intégralement l’année de l’achat. Certains biens doivent être immobilisés et amortis sur plusieurs années.
L’administration admet notamment, sous conditions, une tolérance pour certains petits matériels et logiciels dont le montant unitaire n’excède pas 500 € HT. En LMNP, la qualification exacte dépend de la nature de la dépense et de votre comptabilité.
📉 Au micro-BIC, les tickets ne servent pas à déduire les charges
Si vous êtes au micro-BIC, vous ne déduisez pas vos dépenses réelles une par une. L’administration applique un abattement forfaitaire sur les recettes.
Pour les revenus 2025 déclarés en 2026, l’abattement reste notamment de 50 % pour la location meublée de longue durée. Les règles des meublés de tourisme ont changé : l’abattement est de 30 % pour certains meublés non classés et de 50 % pour les meublés classés/chambres d’hôtes dans les conditions applicables.
La question « facture ou ticket ? » est donc surtout importante pour une activité imposée au régime réel.
🗂️ Combien de temps conserver les justificatifs ?
Les pièces comptables doivent être conservées pendant 10 ans à compter de la clôture de l’exercice. Les tickets thermiques pouvant s’effacer, il est prudent de les numériser rapidement.
Conservez un classement simple par année et par logement : factures, tickets, contrats, relevés bancaires, actes, tableaux d’amortissement et documents fiscaux.
🚫 Erreurs fréquentes
- déduire une dépense personnelle parce qu’on possède une facture ;
- ne conserver qu’un relevé bancaire sans détail de l’achat ;
- jeter les tickets après la déclaration ;
- déduire immédiatement un bien qui devrait être immobilisé ;
- mélanger les achats de plusieurs logements sans pouvoir les rattacher ;
- considérer qu’un ticket est toujours refusé ou, à l’inverse, toujours suffisant.
✅ La méthode la plus sûre
Pour une dépense significative, demandez une facture. Pour les petits achats courants, conservez le ticket détaillé, numérisez-le et rapprochez-le du paiement. En cas de doute sur la comptabilisation ou l’amortissement, vérifiez avec votre logiciel ou votre professionnel comptable.
➡️ Comparatif des logiciels LMNP 2026
➡️ Déclaration LMNP au réel : notre guide
Sources : impots.gouv.fr, BOFiP BIC et Service-Public Entreprendre. Les règles comptables peuvent dépendre de la nature exacte du bien et de la dépense.